
ประกันบำนาญ (บำนาญแบบลดหย่อนภาษีได้)
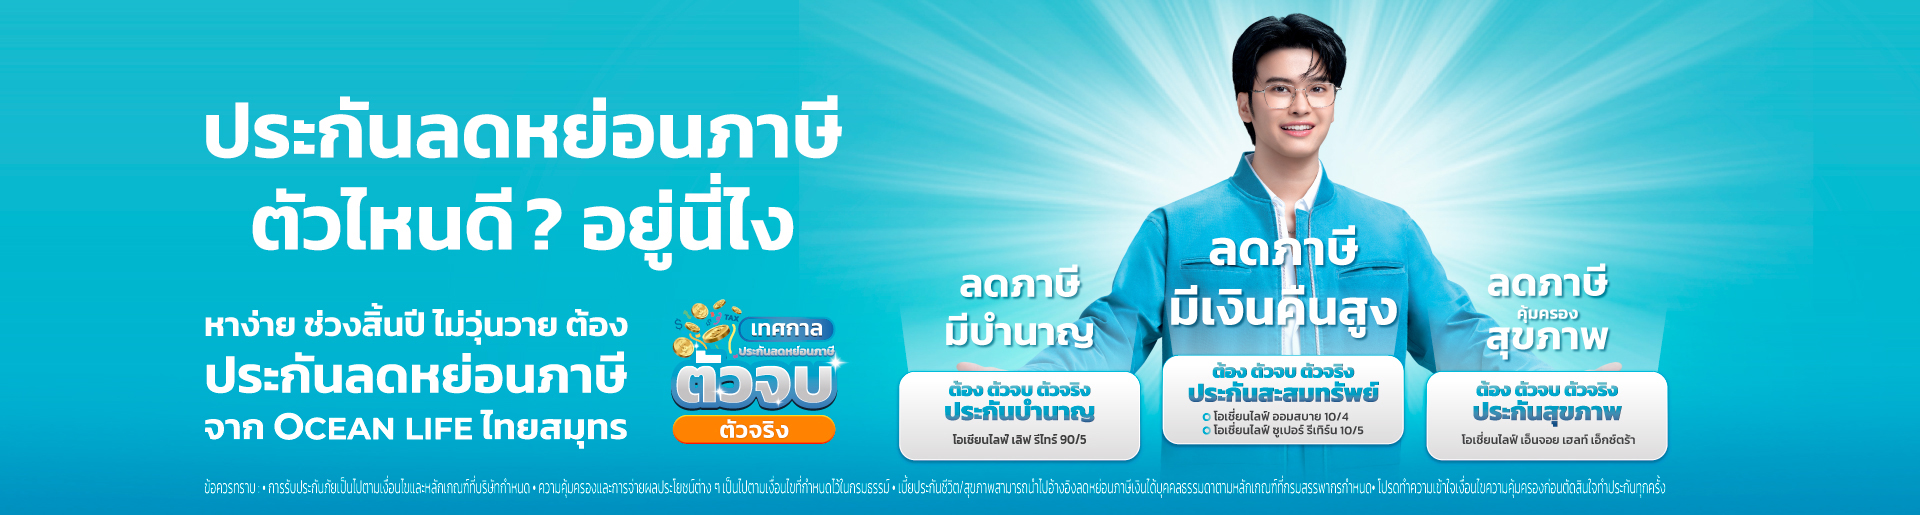
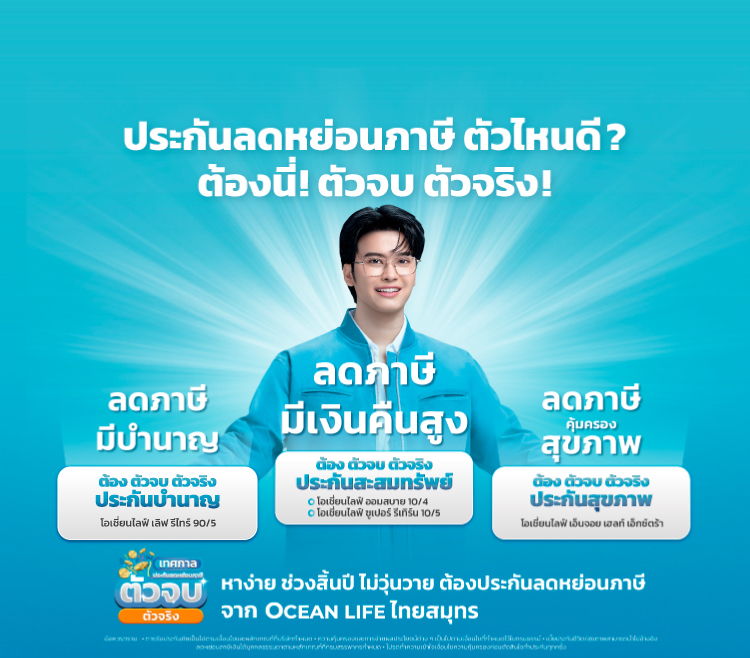
- โอเชี่ยนไลฟ์ เลิฟ รีไทร์ 90/5
- โอเชี่ยนไลฟ์ เลิฟ รีไทร์ 90/55
- โอเชี่ยนไลฟ์ เลิฟ รีไทร์ 90/60
- โอเชี่ยนไลฟ์ ซีเนียร์ รีไทร์ 99/5
ประกันลดหย่อนภาษีตัวไหนดี? คำถามที่มาพร้อมความกังวล และจะยิ่งสับสนวุ่นวายมากขึ้นโดยเฉพาะในช่วงโค้งสุดท้ายปลายปี!
เพราะประกันอาจเข้าใจยากและเวลาที่เหลือน้อยลง สุดท้ายจึงจบด้วยใครให้โปรมากกว่า ซึ่งเป็น Bias ที่บดบังทุกเหตุผลหรือผลประโยชน์ที่สำคัญ ๆ

ดูแต่ละปีได้เงินคืนเท่าไหร่ ถ้าอยากได้เยอะ ๆ ให้เลือกแบบที่รับเงินคืนสูงทุกปี เช่น ปีละ 20% แต่ถ้าอยากเก็บออม* เลือกแบบที่ได้เงินคืนไม่ต้องมาก และไปรับตอนครบสัญญา

ถ้าอยากจ่ายให้จบเร็ว ๆ แล้วรับเงินคืนไว ให้เลือกแบบเบี้ยสั้น ๆ เช่น แบบจ่าย 4 ปี หรือ 10/4 เป็นต้น แต่ถ้าไม่รีบใช้เงิน เลือกคุ้มครองนานขึ้น เช่น 15/8

หลายคนใช้วิธีง่าย ๆ คือดูว่า ยอดรวมเบี้ยที่จ่ายไปทั้งหมดหักลบกับเงินที่ได้รับกลับมาทั้งหมดเป็นเท่าไหร่ ส่วนต่างนี้ช่วยให้เห็นภาพง่าย ๆ ว่าสรุปแล้ว เราพอใจกับตรงนี้แค่ไหน

จะใช้สิทธิ์ที่มีทั้งหมดหรือบางส่วน ขึ้นอยู่กับเรามีความสามารถจ่ายเบี้ยปีต่อไปแค่ไหน ถ้าจ่ายไหวก็จัดเต็ม หรือหาตัวจบที่รับเงินสูงทุกปี เหมือนมาลดค่าเบี้ยปีต่อไปได้

เลือกบริษัทที่มีตัวตน อยู่มานาน มีความมั่นคง การเงินแข็งแกร่ง มีวินัยในการบริหารจัดการความเสี่ยงที่มั่นใจว่าจะส่งมอบผลประโยชน์เงินคืนให้กับลูกค้าตามที่ระบุในสัญญา


ประกันสะสมทรัพย์ ตอบโจทย์ผู้ที่ต้องการสร้างวินัยในการเก็บเงินเนื่องจากการออมเงินในรูปแบบประกันชีวิต ส่วนใหญ่จะมีเงินคืนทุกปี ในอัตราที่แน่นอน ไม่ต้องลุ้น ไม่ต้องเสี่ยงกับความผันผวนของเศรษฐกิจ เบี้ยที่จ่ายไปไม่สูญหาย มีความคุ้มครองชีวิต และเบี้ยที่จ่ายยังสามารถนำไปลดหย่อนภาษีเงินได้บุคคลธรรมดาได้
ระยะเวลาคุ้มครอง 10 ปีขึ้นไป
และเงินคืนสะสมต้องไม่เกิน 20% ของเบี้ยประกันชีวิตรายปี หรือไม่เกิน 20% ตามช่วงระยะเวลานั้น ๆ
ลดหย่อนภาษีได้สูงสุด 100,000 บาท

ประกันสุขภาพแบบเหมาจ่าย และประกันโรคร้ายแรง ตอบโจทย์ผู้ที่ต้องการดูแลสุขภาพอย่างเต็มที่ เพราะสุขภาพเป็นเรื่องที่ไม่แน่นอน เตรียมพร้อมวันนี้ดีกว่าต้องปวดใจกับค่ารักษาที่อาจเกิดขึ้นในอนาคต และเบี้ยที่จ่ายยังสามารถนำไปลดหย่อนภาษีเงินได้บุคคลธรรมดาได้
ประกันสุขภาพตนเอง ลดหย่อนภาษีได้สูงสุด 25,000 บาท
(เมื่อรวมค่าลดหย่อนเบี้ยประกันชีวิตทั่วไปแล้วต้องไม่เกิน 100,000 บาท)
ประกันสุขภาพพ่อแม่ ลดหย่อนภาษีได้สูงสุด 15,000 บาท
(พ่อแม่ต้องมีรายได้ต่อปีไม่เกิน 30,000 บาท)

คุณภาพชีวิตที่ดีในวัยเกษียณ คุณกำหนดเองได้ ด้วยแบบประกันบำนาญจ่ายเบี้ยในวันที่ทำงานอยู่ จะจ่ายสั้น 5 ปี หรือ จ่ายยาวถึงอายุครบ 55 ปี หรือ 60 ปี เบี้ยถูกกว่า ก็เลือกได้ พร้อมรับความสบายใจกับเงินบำนาญที่ได้รับคืนทุกปีในช่วงหลังเกษียณ และเบี้ยที่จ่ายยังสามารถนำไปลดหย่อนภาษีเงินได้บุคคลธรรมดาได้
ลดหย่อนภาษีได้สูงสุด 300,000 บาท
(ลดหย่อนภาษีได้สูงสุด 15% ของเงินได้พึงประเมิน แต่ไม่เกิน 300,000 บาท กรณีไม่ได้ใช้สิทธิลดหย่อนสำหรับประกันชีวิตทั่วไป)